نظر هیأت عمومی شورای عالی مالیاتی در خصوص حسابرسی سیستمی و تولید اظهارنامه برآوردی و تعیین مالیات و عوارض ارزش افزوده مؤدیان
تاریخ انتشار : 1405/06/13
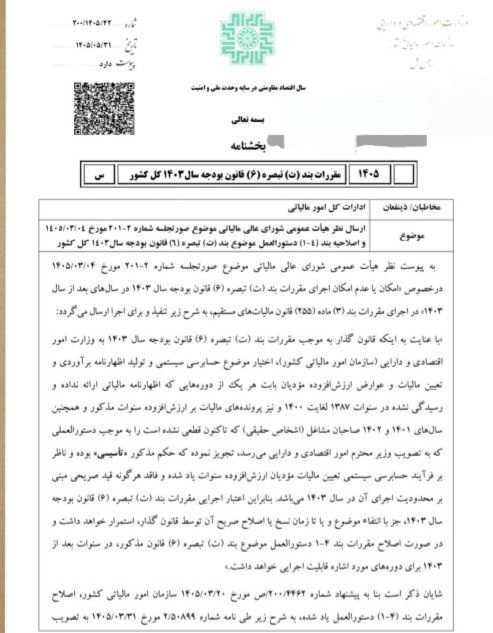
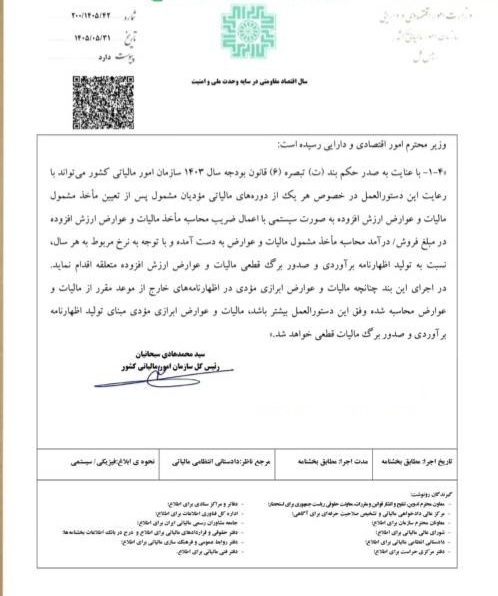
نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره ۲-۲۰۱ مورخ ۱۴۰۵/۰۳/۰۴ و اصلاحیه بند (۴-۱) دستورالعمل موضوع بند (ت) تبصره (۶) قانون بودجه سال ۱۴۰۳ کل کشور ابلاغ شد.
«با عنایت به اینکه قانونگذار به موجب مقررات بند (ت) تبصره (۶) قانون بودجه سال ۱۴۰۳ به وزارت امور اقتصادی و دارایی (سازمان امور مالیاتی کشور)، اختیار موضوع حسابرسی سیستمی و تولید اظهارنامه برآوردی و تعیین مالیات و عوارض ارزش افزوده مؤدیان بابت هر یک از دورههایی که اظهارنامه مالیاتی ارائه نداده و رسیدگی نشده در سنوات ۱۳۸۷ لغایت ۱۴۰۰ و نیز پروندههای مالیات بر ارزش افزوده سنوات مذکور و همچنین سالهای ۱۴۰۱ و ۱۴۰۲ صاحبان مشاغل (اشخاص حقیقی) که تاکنون قطعی نشده است را به موجب دستورالعملی که به تصویب وزیر محترم امور اقتصادی و دارایی میرسد، تجویز نموده که حکم مذکور «تأسیسی» بوده و ناظر بر فرآیند حسابرسی سیستمی تعیین مالیات مؤدیان ارزش افزوده سنوات یاد شده و فاقد هرگونه قید صریحی مبنی بر محدودیت اجرای آن در سال ۱۴۰۳ میباشد….